
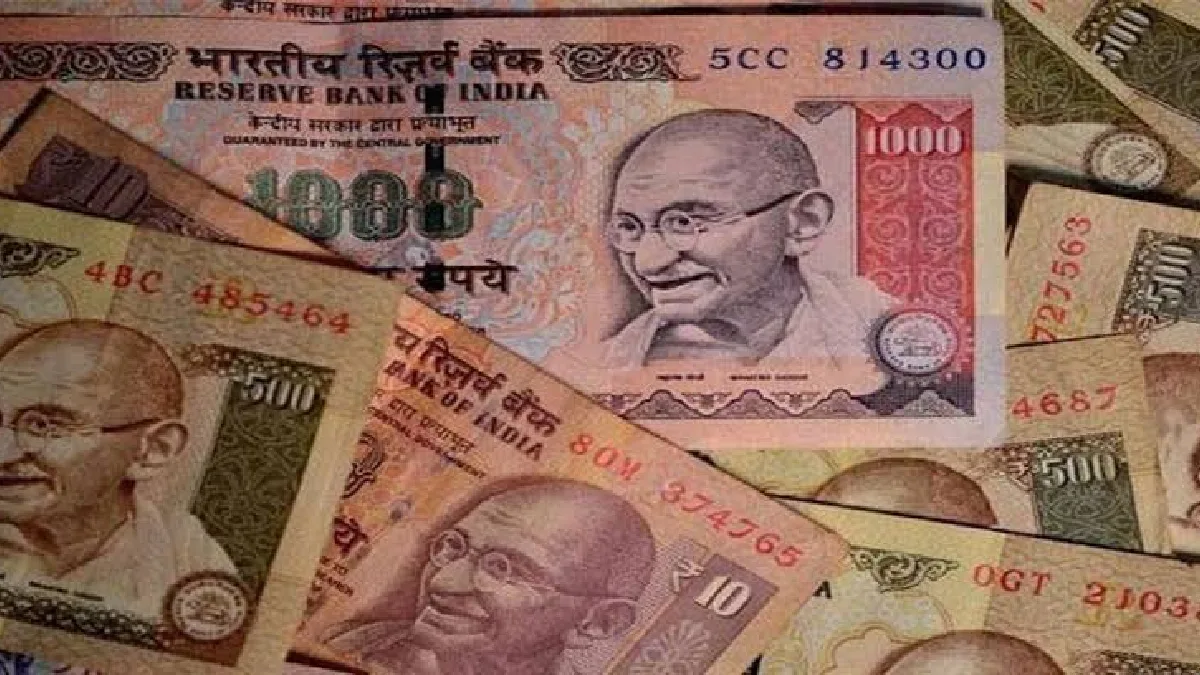
২০১৬ সালের ৮ নভেম্বর। রাতারাতি দেশের অর্থনীতিতে নেমে এসেছিল এক অভূতপূর্ব সিদ্ধান্তের অভিঘাত। প্রধানমন্ত্রী নরেন্দ্র মোদী ঘোষণা করেছিলেন, ৫০০ ও ১০০০ টাকার নোট আর বৈধ মুদ্রা হিসেবে চালু থাকবে না। দেশের বাজারে প্রচলিত মোট নগদের প্রায় ৮৬ শতাংশ এক ধাক্কায় বাতিল হয়ে গেল। সাধারণ মানুষ থেকে ব্যবসায়ী, কৃষক থেকে দিনমজুর— প্রায় সকলকেই ছুটতে হয়েছিল ব্যাঙ্ক ও এটিএমের লাইনে। সরকারের যুক্তি ছিল, এই কঠোর পদক্ষেপের ফলে কালো টাকা উদ্ধার হবে, জাল নোটের কারবার বন্ধ হবে, সন্ত্রাসে অর্থের জোগান কমবে এবং দেশ নগদহীন অর্থনীতির দিকে এগিয়ে যাবে।
দশ বছর পর সেই সিদ্ধান্তের দিকে ফিরে তাকানোর সময় এসেছে। প্রশ্নটি রাজনৈতিক সমর্থন বা বিরোধিতার নয়। প্রশ্ন হল, এত বড় অর্থনৈতিক ধাক্কা দিয়ে দেশ আসলে কী পেল?
নোটবন্দির সবচেয়ে বড় যুক্তি ছিল, বিপুল পরিমাণ কালো টাকা নগদে জমা রয়েছে। সেই টাকা বাতিল হয়ে গেলে সরকারের হাতে আসবে বড় অঙ্কের অর্থ। কিন্তু বাস্তবে দেখা গেল, বাতিল হওয়া ১৫.৪২ লক্ষ কোটি টাকার মধ্যে প্রায় ৯৯.৩ শতাংশই ব্যাঙ্কে ফিরে এসেছে। অর্থাৎ, যে বিপুল পরিমাণ কালো টাকা আর ফিরবে না বলে আশা করা হয়েছিল, তার প্রায় কিছুই ঘটেনি। এই পরিসংখ্যান নোটবন্দির মূল যুক্তিকেই প্রশ্নের মুখে দাঁড় করায়।
আসলে কালো টাকা মানেই যে নগদ টাকা, তা নয়। কালো সম্পদের বড় অংশ লুকিয়ে থাকে জমি-বাড়ি, সোনা, বেনামি সম্পত্তি, ভুয়ো সংস্থা এবং বিদেশের আর্থিক লেনদেনের মধ্যে। শুধু নোট বাতিল করে এই জটিল ব্যবস্থাকে ভেঙে ফেলা সম্ভব নয়। তার জন্য দরকার ছিল দীর্ঘমেয়াদি তদন্ত, স্বচ্ছ প্রশাসন এবং কঠোর আইন প্রয়োগ।
নোটবন্দির সমর্থনে পরবর্তী সময়ে ডিজিটাল লেনদেনের প্রসারকে বড় সাফল্য হিসেবে তুলে ধরা হয়েছে। সন্দেহ নেই, ইউপিআই আজ ভারতের দৈনন্দিন আর্থিক লেনদেনে এক বিরাট পরিবর্তন এনেছে। ছোট দোকান থেকে বড় ব্যবসা, চায়ের স্টল থেকে বাজার— সর্বত্র মোবাইলের মাধ্যমে টাকা দেওয়া সম্ভব হয়েছে। কিন্তু মনে রাখতে হবে, ইউপিআই ব্যবস্থা নোটবন্দির আগেই চালু হয়েছিল। স্মার্টফোনের প্রসার, সস্তা ইন্টারনেট এবং ব্যাঙ্কিং পরিষেবার বিস্তারও ডিজিটাল লেনদেন বৃদ্ধির বড় কারণ। তা ছাড়া ডিজিটাল লেনদেন বাড়লেও দেশে নগদের চাহিদা কমেনি। অর্থাৎ, ডিজিটাল ব্যবস্থার উন্নতি হয়েছে, কিন্তু নগদের উপর নির্ভরতা শেষ হয়নি।
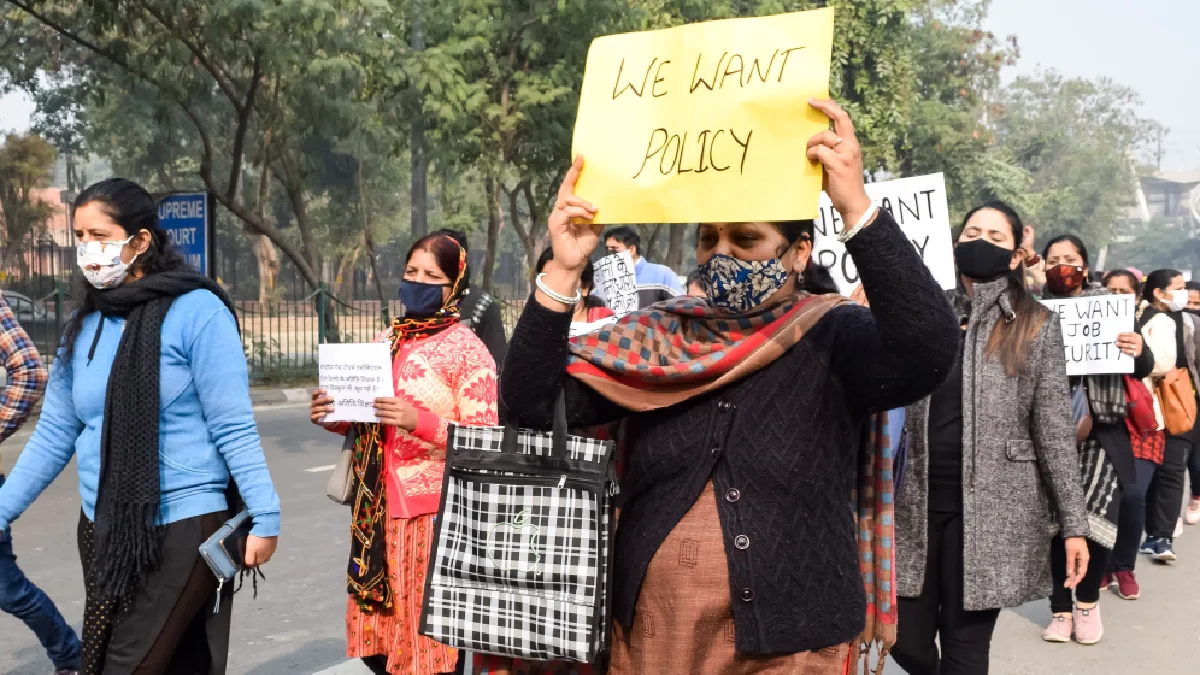
অন্যদিকে, নোটবন্দির তাৎক্ষণিক অর্থনৈতিক মূল্য দিতে হয়েছে সমাজের দুর্বল অংশকে। দৈনিক মজুরির শ্রমিক, ছোট ব্যবসায়ী, কৃষক এবং অসংগঠিত ক্ষেত্রের কর্মীরা নগদের অভাবে বিপাকে পড়েছিলেন। যাঁদের ব্যাঙ্কে সঞ্চয় ছিল না, যাঁদের প্রতিদিনের রোজগারেই সংসার চলত, তাঁদের কাছে এই সিদ্ধান্ত ছিল এক গভীর সংকট। বিভিন্ন গবেষণায় দেখা গেছে, যেখানে নগদের অভাব বেশি ছিল, সেখানে কাজের সুযোগ, উৎপাদন এবং ঋণের প্রবাহেও নেতিবাচক প্রভাব পড়েছিল। পরবর্তী সময়ে অর্থনীতি ঘুরে দাঁড়ালেও সেই সময়ের ক্ষতি সকলের পক্ষে পুষিয়ে নেওয়া সম্ভব হয়নি। এর সঙ্গে পরে যুক্ত হয়েছে জিএসটি চালুর ধাক্কা এবং অতিমারির বিপর্যয়।
আরও উদ্বেগের বিষয়, এত বড় সিদ্ধান্তের দশ বছর পরেও তার লাভ-ক্ষতির পূর্ণাঙ্গ সরকারি হিসাব সাধারণ মানুষের সামনে নেই। ২০২৩ সালে সুপ্রিম কোর্ট সংখ্যাগরিষ্ঠের রায়ে নোটবন্দির সিদ্ধান্তকে আইনসম্মত বলে মেনে নিলেও বিচারপতি বি ভি নাগরত্না ভিন্নমত প্রকাশ করেছিলেন। তিনি সিদ্ধান্ত গ্রহণের পদ্ধতি এবং সংসদের ভূমিকা নিয়ে প্রশ্ন তুলেছিলেন। তবে কোনও সিদ্ধান্ত আইনসম্মত হওয়া আর অর্থনৈতিকভাবে সফল হওয়া এক কথা নয়।
সরকারের কাছে কঠিন সিদ্ধান্ত নেওয়ার অধিকার অবশ্যই রয়েছে। কিন্তু সেই সিদ্ধান্তের ফলাফলও প্রকাশ্যে বিচার করার দায়িত্ব রয়েছে। দশ বছর পর নোটবন্দি নিয়ে নতুন করে রাজনৈতিক তর্ক বাড়ানোর চেয়ে প্রয়োজন নিরপেক্ষ মূল্যায়ন। কতটা লাভ হয়েছে, কতটা ক্ষতি হয়েছে এবং ভবিষ্যতে এমন সিদ্ধান্তের আগে কী কী সতর্কতা দরকার— তার স্পষ্ট বিশ্লেষণ প্রয়োজন।